Pflegeversicherung –
rechtzeitig vorsorgen
Pflege kostet – oft mehr, als die gesetzliche Pflegeversicherung leistet. Im Pflegeheim zahlen Pflegebedürftige im ersten Jahr im Schnitt 3.364 € im Monat aus eigener Tasche (vdek, Stand 01.07.2026). Mit einer privaten Pflegevorsorge schließen Sie diese Lücke rechtzeitig.
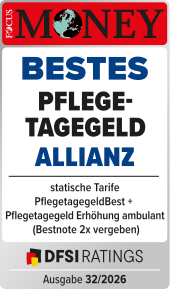
Bestes Pflegetagegeld – Allianz
Das Pflegetagegeld der Allianz wurde von FOCUS MONEY in der Ausgabe 32/2026 für die Tarifkombination PflegetagegeldBest (PZTB03) und Pflegetagegeld Erhöhung ambulant (PZTA03) mit der Bestnote „Hervorragend“ ausgezeichnet (DFSI Ratings).
Warum private Pflegevorsorge?
Die gesetzliche Pflegeversicherung ist nur eine Teilkasko. Schützen Sie sich und Ihre Familie vor den finanziellen Folgen der Pflege.

Pflegelücke schließen
Im Pflegeheim zahlen Pflegebedürftige im ersten Jahr im Schnitt 3.364 € im Monat aus eigener Tasche (vdek, Stand 01.07.2026). Mit dem passenden Tagessatz schließen Sie diese Lücke – wir rechnen mit Ihnen aus, wie viel Sie brauchen.

Vermögen schützen
Ohne Vorsorge wird erst das eigene Vermögen aufgebraucht. Schützen Sie Ihr Erspartes und Ihre Immobilie.

Angehörige entlasten
Ersparen Sie Ihren Kindern und Partnern die finanzielle und emotionale Last der Pflegefinanzierung.

Freie Verwendung
Das Pflegegeld wird unabhängig von der Pflegeart ausgezahlt – ob ambulant, stationär oder häuslich.
Wie hoch sind die Pflegekosten?
Mit bis zu mehreren tausend Euro pro Monat können die Pflegekosten sehr hoch ausfallen – je nach Pflegegrad und Betreuung. Die gesetzliche Pflegeversicherung reicht oft nicht aus, um diese Kosten zu decken. Eine private Pflegezusatzversicherung hilft, diese Lücke zu schließen und bietet ein fest vereinbartes Pflegetagegeld.
Berechnungsbeispiel: Gesetzliche Leistungen und Vorsorgelücken je Pflegegrad
Stand: Januar 2026. Quelle: Wissenschaftliches Institut der AOK (30.09.2025), Gesundheitsberichterstattung (GBE) des Bundes.
Pflegegrad 1
Mtl. Kosten: 490 €
Häusliche Pflege durch Angehörige
Pflegegrad 2
Mtl. Kosten: 1.169 €
Häusliche Pflege durch Angehörige
Pflegegrad 3
Mtl. Kosten: 3.553 €
Ambulanter Pflegedienst
Pflegegrad 4
Mtl. Kosten: 5.295 €
Vollstationäre Pflege
Pflegegrad 5
Mtl. Kosten: 5.535 €
Vollstationäre Pflege
Sie sehen, wie hoch die durchschnittlichen Kosten für die Pflegeversorgung sind – abhängig vom Pflegegrad und der Art der Pflege (ambulant oder stationär). Die gesetzlichen Leistungen (hellblau) decken die monatlichen Kosten nur zum Teil ab, weshalb ein hoher Eigenanteil bzw. eine Versorgungslücke verbleibt (blau-deep). Eine private Pflegezusatzversicherung hilft, diese Lücke zu schließen.
Hinweis zu Pflegegrad 4 und 5: In der Grafik ist die gesetzliche Leistung für stationäre Pflege im ersten Jahr ausgewiesen. Zusätzlich zahlen die Pflegekassen einen Leistungszuschlag zum Eigenanteil an der Pflege (seit 01.01.2024: 15 % im 1. Jahr, 30 % im 2. Jahr, 50 % im 3. Jahr, 75 % ab dem 4. Jahr). Seit 01.07.2026 berechnet die Pflegekasse ihn automatisch.
Aktuelle Durchschnittswerte für das Pflegeheim (vdek, Stand 01.07.2026) finden Sie auf unserer Seite Pflegereform 2027.
Die fünf Pflegegrade im Überblick
Je höher der Pflegegrad, desto größer der Unterstützungsbedarf – und die Kosten.
| Pflegegrad | Typische Versorgung | Gesetzl. Leistung | Tatsächliche Kosten (ca.) | Pflegelücke |
|---|---|---|---|---|
| Grad 1 | Häuslich durch Angehörige | 131 € | ~490 € | ~359 € |
| Grad 2 | Häuslich durch Angehörige | 347 € | ~1.169 € | ~822 € |
| Grad 3 | Ambulanter Pflegedienst | 1.497 € | ~3.553 € | ~2.056 € |
| Grad 4 | Vollstationäre Pflege | 2.140 € | ~5.295 € | ~3.155 € |
| Grad 5 | Vollstationäre Pflege | 2.380 € | ~5.535 € | ~3.155 € |
Berechnungsbeispiel, Stand Januar 2026 (Quelle wie in der Grafik oben). Aktuelle Durchschnittswerte für das Pflegeheim (vdek, Stand 01.07.2026) finden Sie auf unserer Seite Pflegereform 2027.
Was kostet Pflege – und was kostet die Vorsorge?
In drei Schritten sehen Sie die durchschnittlichen Pflegekosten je Pflegegrad, wählen Ihren Tagessatz und erhalten eine unverbindliche Beitragsindikation für das Pflegetagegeld der Allianz.
Pflegevorsorge-Rechner – Ihr Ergebnis
Gianclaudio Sena e.K. – Allianz Generalvertretung, Leinfelden-Echterdingen · 0711 78239633
Schritt 1 – Ihre Daten
Ermitteln Sie Ihren persönlichen Bedarf im Pflegefall.
Format TT.MM.JJJJ
Pflegekosten
Durchschnittliche Pflegekosten in Baden-Württemberg
Ihre Eingaben bleiben in Ihrem Browser. Sie werden weder gespeichert noch an uns übertragen.
Was sich 2026 in der Pflege geändert hat
Mit dem Gesetz zur Befugniserweiterung und Entbürokratisierung in der Pflege (BEEP) gelten seit 2026 einige Neuerungen.
Beratungsbesuch bei Pflegegeld
Wer zu Hause gepflegt wird und nur Pflegegeld bezieht, muss sich regelmäßig beraten lassen. Seit 2026 gilt für die Pflegegrade 2 bis 5 einheitlich: einmal im Kalenderhalbjahr, in den Pflegegraden 4 und 5 auf Wunsch weiter einmal pro Quartal. Die Kosten trägt die Pflegekasse.
§ 37 Abs. 3 SGB XI
Verhinderungspflege
Fällt die Pflegeperson aus, erstattet die Pflegekasse die Kosten einer Ersatzpflege. Antrag und Kostennachweis müssen spätestens bis zum Ende des Kalenderjahres eingereicht werden, das auf die Verhinderungspflege folgt.
§ 39 SGB XI
Akute Pflegesituation
Angehörige können sich bis zu zehn Tage von der Arbeit freistellen lassen, um die Pflege zu organisieren. Die Bescheinigung dafür darf jetzt auch eine Pflegefachperson ausstellen, nicht nur eine Ärztin oder ein Arzt.
Mehr Befugnisse für Pflegefachpersonen
Pflegefachpersonen dürfen bestimmte Aufgaben übernehmen, für die bisher ein Arztbesuch nötig war. Dazu gehören etwa die Versorgung chronischer oder schwer heilender Wunden und die Verordnung von Pflegehilfsmitteln für die häusliche Pflege.
Digitale Pflegeanwendungen
Die Pflegekasse kann die Kosten für digitale Pflegeanwendungen übernehmen. Die Anerkennung solcher Anwendungen wurde vereinfacht, eine Erprobung ist möglich.
§ 40a SGB XI
Pflegezeit
Die Zuschüsse zur Kranken- und Pflegeversicherung laufen bis zum Ende der Pflegezeit weiter, auch wenn die pflegebedürftige Person verstirbt. Pflegeunterstützungsgeld kann jetzt auch mit der Bescheinigung einer Pflegefachperson beantragt werden.
§ 44a SGB XI
Gemeinschaftliche Wohnformen
Pflegebedürftige der Pflegegrade 1 bis 5 erhalten einen monatlichen Pauschalzuschuss von 450 €. Ab Pflegegrad 2 kommen Sach- oder Kombinationsleistungen hinzu. Voraussetzung ist ein Versorgungsvertrag der Einrichtung nach § 92c SGB XI.
§ 45h SGB XI
Leistungszuschlag im Pflegeheim
Seit dem 01.07.2026 berechnet die Pflegekasse den Zuschlag zum Eigenanteil automatisch. Eine Rechnung der Einrichtung ist dafür nicht mehr nötig.
§ 43c SGB XI
Was die Bundesregierung mit dem Entwurf des Pflegeneuordnungsgesetzes ab 2027 plant, lesen Sie auf unserer Seite Pflegereform 2027.
Stand Oktober 2026.
Alles Wichtige zur Pflegeversicherung
Sie haben eine Frage, die hier nicht beantwortet wird? Rufen Sie uns einfach an.
0711 78239633Stabile Beiträge – garantiert bis 31.12.2027
Für den Tarif PflegetagegeldBest garantiert die Allianz stabile Beiträge bis 31.12.2027. So bleibt Ihr Schutz planbar. Eine Beitragsänderung ist nur möglich, falls vor diesem Termin eine Novelle der Gebührenordnung für Ärzte (GOÄ) in Kraft tritt.
Garantieurkunde ansehen (PDF)
Ihre persönliche Pflegeanalyse –
kostenlos & unverbindlich
Finden Sie heraus, wie groß Ihre Pflegelücke ist und welche Vorsorge am besten zu Ihnen passt. Wir melden uns innerhalb von 24 Stunden.

Schnelle Antwort
Ihre Analyse erhalten Sie innerhalb von 24 Stunden.

Persönlicher Ansprechpartner
Ihr eigener Berater begleitet Sie durch den gesamten Prozess.

Unverbindlich & kostenfrei
Keine Verpflichtungen – überzeugen Sie sich selbst.